
Når huset ikke bør bygges opp igjen
Dersom et bygg ikke bør bygges opp igjen etter en naturskade, er det normalt kommunen som treffer avgjørelsen, mens forsikringsforetak kan måtte betale. Reglene gir ikke klare nok svar på hvem som skal sikre, flytte og betale.
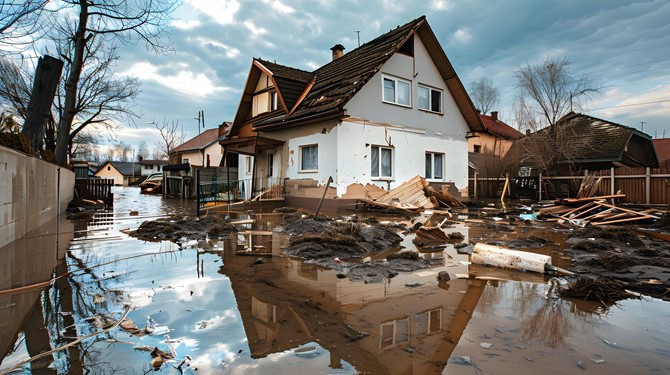
Forsikring skal normalt føre kunden tilbake til situasjonen før skaden. Men etter en alvorlig flom eller et skred kan gjenoppbygging på samme sted legge grunnlaget for neste forsikringsoppgjør. Den dyreste løsningen kan dermed også være den dårligste.
Er et brannforsikret hus skadet i en naturulykke, og kommunen på grunn av fare for ny naturskade ikke tillater reparasjon eller gjenoppbygging, skal forsikringsforetaket erstatte tomtens omsetningsverdi før skaden. Huset og eventuelle forsikrede uthus erstattes som om de var totalskadet. Det samme gjelder hvis grunnen under huset er blitt ustabil som følge av naturulykke, selv om huset ikke er skadet.
Regelen virker klar. I praksis knytter den sammen aktører med ulike oppgaver og interesser. Kommunen avgjør om det er trygt å bygge. Avgjørelsen bestemmer samtidig hva kunden har krav på etter forsikringen. Forsikringsforetaket kan ikke klage på avslaget, selv om det kan utløse et omfattende oppgjør. For eieren og banken kan avklaringen avgjøre eiendomsverdi og pantesikkerhet.
Det er en grunnleggende utfordring: Den som avgjør om huset kan bygges opp igjen, er normalt ikke den som tar regningen. Den som betaler, har på sin side ingen klagerett.
For nyere reguleringsplaner er det krav om at forhold knyttet til naturfare avklares i forbindelse med planprosessen, og før en eventuell byggesak. I praksis er det likevel ofte ikke slik, da mange kommuner har et utall med eldre utdaterte reguleringsplaner, som fortsatt er gjeldende. For disse tilfellene må derfor forhold til naturfare avklares i forbindelse med byggesaken. Kommunen vil i denne forbindelse måtte gjøre vurderinger knyttet til om eiendommen oppfyller plan- og bygningslovens føringer om sikker byggegrunn. Det medfører både krav om utarbeidelse av dokumentasjon, og kan medføre at kommunen gjennom vilkår stiller krav om kompenserende tiltak for å hensynta dette.
Sikring og kompenserende tiltak gjennom byggesak vil derfor være et alternativ, som etter alle solemerker vil bli stadig mer aktuelt fremover.
Med skriftlig samtykke fra kunden kan forsikringsforetaket sikre eiendommen dersom tiltakene er gode nok til at kommunen tillater reparasjon eller gjenoppbygging. Foretaket betaler både tiltakene og senere ettersyn og vedlikehold. Det kan være bedre enn å flytte, men binder foretaket til en langsiktig forpliktelse.
For andre brannforsikrede bygninger, typisk næringsbygg, er dekningen mer begrenset. Dersom bygningen er skadet i en naturulykke og reparasjon eller gjenoppbygging nektes på grunn av fare for ny naturskade, skal den erstattes som om den var totalskadet. Den særskilte lovregelen om erstatning for tomteverdien gjelder bare bolighus og fritidshus. Forskjellen kan få direkte betydning for eiendomsverdi, pantesikkerhet og finansiering.
Dagens regler gir også bare delvise svar på kostnadsfordelingen. Utgifter til forebygging, sikring og flytting som ikke skyldes direkte skade, faller som utgangspunkt utenfor naturskadeforsikringen, med de særreglene loven gir. Kommunen kan i enkelte tilfeller kreve at eiere og festere betaler tilbake utgifter til sikring når tiltaket øker eiendommens verdi.
Ekspertutvalget for klimatilpasning peker nå på at kommuner og forsikringsforetak har vært usikre på hvordan reglene skal brukes. Utvalget anbefaler en gjennomgang av ansvarsfordelingen etter alvorlige vær- og naturulykker. Den bør føre til klare kriterier, mer like risikovurderinger og raskere avgjørelser, men også avklare hvem som skal betale når sikring eller flytting er bedre enn gjenoppbygging.
En gjennomgang bør også se på hvordan forsikringsforetakenes skadehistorikk og kunnskap om risiko kan brukes tidligere. Kommunen skal fortsatt ha myndigheten, men avgjørelsen blir bedre dersom sikkerhetsvurderinger, forsikringsdata og økonomiske følger ses i sammenheng.
Det bør ikke være enklere å betale for neste skade enn å forebygge den. Når et bygg ikke bør bygges opp igjen, må det være klart hvem som avgjør, hvem som sikrer og hvem som betaler – før neste naturulykke, ikke etter.
Artikkelen ble først publisert i Finansavisen.
Kontaktpersoner


Relaterte artikler
- Hjemmekontor i utlandet?
- Kontroll fra Skatteetaten: Dette skjer hvis fradragene blir undersøkt
- Nytt i forsikringsretten første halvår 2026
- Sommerferie; en stresstest for byggebransjen?
- Skatt for amerikanere i Norge
- ER VI PÅ RETT VEI?
- TEK17 må forenkles hvis vi mener alvor med boligbyggingen
- AI-agenten tar feil -hvem betaler regningen?
- Kan justere fastpris etter salg av privat bolig
- Revidert nasjonalbudsjett
Ønsker du våre oppdateringer?
Ja, takk!
Vi i Ræder Bing brenner for faget vårt, og er levende opptatt av å dele kunnskap. Derfor vil vi oppdatere deg jevnlig med å sende siste faglige nytt samt invitasjoner til seminarer. Meld deg på nyhetsbrevet vårt her.